
E-Rechnung
Die elektronische Rechnung („E‑Rechnung“) wird im Geschäftsverkehr zwischen Unternehmen schrittweise zur Pflicht. Viele Betriebe sind digital bereits gut aufgestellt, aber die gesetzlichen Vorgaben gehen künftig deutlich weiter als die bisher bekannte PDF‑Rechnung per E‑Mail.
Auf dieser Seite haben wir die wichtigsten Informationen zu Begriff, Pflichten, Chancen und Risiken – insbesondere beim Vorsteuerabzug – für Sie zusammengefasst.
1. Was ist eine E‑Rechnung?
Bei einer E‑Rechnung handelt es sich nicht um eine eingescannte oder abfotografierte Papierrechnung oder ein PDF‑Dokument.
Die Anforderungen an eine „E‑Rechnung“ sind höher als bei einer einfachen „elektronischen Rechnung“. Maßgeblich für eine E‑Rechnung ist (§ 14 Abs. 1 S. 3, Abs. 3 UStG):
- sie müssen einem gesetzlich festgelegten strukturierten elektronischen Format entsprechen (z. B. XRechnung, ZUGFeRD‑Profil, EN‑Norm 16931‑konforme Formate)
- alle für die Umsatzsteuer relevanten Angaben müssen automatisiert eingelesen und verarbeitet werden können
- die Ausstellung, Übermittlung und der Empfang erfolgen elektronisch
- das strukturierte Format ermöglicht Validierungen (Formate, Pflichtfelder, Rechenlogik), deren Ergebnisse durch einen Validierungsbericht nachgewiesen werden können
Inhaltlich ändert sich an den Rechnungen nichts. Sämtliche vertragliche Vereinbarungen, Zahlungsziele sowie gesetzliche Pflichtangaben nach § 14 UStG (z.B. Steuernummer, Leistungsbeschreibung, Rechnungsbeträge) sind weiterhin Gegenstand der Rechnung. Auch sind Rechnungen weiterhin innerhalb von sechs Monaten nach Ausführung der Leistung zu erteilen, ungeachtet in welchem Format.
2. Wer ist von der E‑Rechnungspflicht betroffen?
Die Umstellung betrifft im Grundsatz alle Unternehmen, die steuerpflichtige Leistungen an andere Unternehmen (B2B) erbringen oder entsprechende Leistungen beziehen.
Bereits seit dem 01.01.2025 sind alle Unternehmen im geschäftlichen Bereich verpflichtet, E-Rechnungen in Empfang zu nehmen.
Ab dem 01.01.2027 wird diese Empfangspflicht um eine Versandpflicht erweitert. Wenn der Vorjahresumsatz des rechnungsausstellenden Unternehmens kleiner als EUR 800.000 beträgt, gilt diese Pflicht ab dem 01.01.2028. Bei einer umsatzsteuerlichen Organschaft ist der Umsatz des gesamten Organkreises heranzuziehen.
Zusammengefasst:
- Eingangsrechnungen: alle Unternehmen müssen E‑Rechnungen empfangen und in ihre Buchhaltungsprozesse integrieren können.
- Ausgangsrechnungen: Unternehmen müssen ihre Rechnungen (und Gutschriften) an Geschäftskunden künftig als E‑Rechnung ausstellen, wenn die gesetzlichen Vorgaben vorliegen
- ab dem 01.01.2027 wenn der Umsatz im Jahr 2026 bei mindestens EUR 800.000 lag und keine Ausnahmen greifen
- ab dem 01.01.2028 wenn keine Ausnahmen vorliegen
- wenn der Rechnungsempfänger von Ihrem Unternehmen eine E-Rechnung verlangt
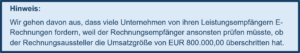
Ausgenommen sollen bleiben:
1. Rechnungen an Privatpersonen (B2C) - sowie an nichtunternehmerische juristische Personen oder für Grundstücksleistungen an Nichtunternehmer: hier kann eine sonstige Rechnung ausgestellt werden; E‑Rechnung oder sonstiges elektronisches Format nur mit Zustimmung des Empfängers.
2. Kleinbetragsrechnungen - unterhalb der Kleinbetragsgrenze (nach UStG derzeit 250 EUR brutto) und Fahrausweise dürfen als sonstige Rechnung ausgestellt werden, hier gelten weiterhin erleichterte Pflichtangaben.
3. Kleinunternehmer (§ 19 UStG) - unterliegen nicht der E-Rechnungspflicht und dürfen nach Abschnitt 14.7a Abs. 3 UStAE eine sonstige Rechnung (Papier/pdf, etc.) ausstellen.
4. Steuerfreie Umsätze (§ 4 Nr. 8-29 UStG) - führen nicht zur E-Rechnungspflicht.
Dabei gilt die E-Rechnungspflicht auch für Leistungen nach § 13b UStG (BMF-Schreiben v. 15.10.2024). Gleiches gilt für Dauerrechnungen (wenn die vorgenannten Ausnahmen nicht vorliegen). Lediglich für vor dem 01.01.2027 als sonstige Rechnung erteilte Dauerrechnungen besteht keine Pflicht, zusätzlich eine E-Rechnung auszustellen, solange sich die Rechnungsangaben nicht ändern.
3. Bedeutung der E‑Rechnung für den Vorsteuerabzug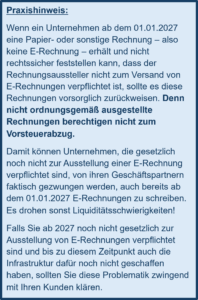
Rechtlich setzt der Vorsteuerabzug voraus, dass die Rechnung inhaltlich korrekt und vollständig ist und die gesetzlichen Anforderungen erfüllt. Dazu zählt nunmehr auch das richtige Format. Insbesondere muss der Rechnungsempfänger prüfen, ob der Rechnungsaussteller zur Ausstellung einer elektronischen Rechnung verpflichtet ist.
Damit der Vorsteuerabzug nicht gefährdet ist, müssen bei E‑Rechnungen im Wesentlichen drei Ebenen stimmen:
1. Rechtliche Ebene (UStG):
- vollständige und richtige Pflichtangaben wie bei jeder Rechnung
2. Technische Ebene (E‑Rechnungsstandard):
- korrektes, konformes Format (z. B. XRechnung-konform)
- keine Struktur‑ oder Plausibilitätsfehler
3. Organisatorische Ebene (GoBD / internes Kontrollsystem):
- dokumentierter Prüfprozess
- nachvollziehbare Freigabe vor Verbuchung
- Sicherstellung, dass bei Fehlern (Validierungsfehlern) Korrekturnachfragen ausgelöst werden
Fehler in einer dieser Ebenen können zu Rückfragen der Finanzverwaltung oder im Extremfall zur Versagung bzw. Verzögerung des Vorsteuerabzugs führen.
4. Validierungsprüfungen und Validierungsberichte
Ein Vorteil der E‑Rechnung besteht darin, dass sie automatisiert validiert werden kann. „Validierung“ bedeutet, dass die E‑Rechnung z. B. auf folgende Punkte geprüft wird:
- Einhaltung des vorgegebenen Datenformats
- Vollständigkeit und Plausibilität der Pflichtfelder
- Konsistenz der Summen und Steuerbeträge
Die Ergebnisse dieser Prüfungen werden in Validierungsberichten dokumentiert. Sie helfen dabei,
- Fehler oder Unstimmigkeiten (z.B. fehlende Pflichtangaben, falscher Steuersatz, Leistungsbeschreibung) frühzeitig zu erkennen
- den Umgang mit fehlerhaften Rechnungen systematisch zu regeln
- die Nachvollziehbarkeit der Rechnungsprüfung gegenüber Dritten zu unterstützen
5. Wesentliche Pflichten und Handlungsfelder
Für Unternehmen ergeben sich folgende Handlungsbereiche:
- Technische Voraussetzungen schaffen
- Auswahl und Einrichtung geeigneter Softwarelösungen zur Erstellung und Verarbeitung von E‑Rechnungen
- Sicherstellung, dass die relevanten E‑Rechnungsformate unterstützt werden
- Prozesse für Ein- und Ausgangsrechnungen anpassen
- Abläufe für die Erstellung, Prüfung, Freigabe und Verbuchung von E‑Rechnungen definieren
- Schritte bei festgestellten Fehlern festlegen (z.B. Anforderung korrigierter Rechnungen, interne Sperren)
- Zuständigkeiten in Buchhaltung, Vertrieb, Einkauf und ggf. Fachabteilungen klären
- Archivierung und Dokumentation
- GoBD-konforme Aufbewahrung der E‑Rechnungen und der dazugehörigen Unterlagen (Validierungsberichte)
- Dokumentation, sodass ein sachverständiger Dritter den Prozess nachvollziehen kann
- Kommunikation mit Geschäftspartnern
- Abstimmung, über welche Kanäle und in welchen Formaten E‑Rechnungen ausgetauscht werden
- gegebenenfalls Anpassung von AGB, Verträgen oder Vereinbarungen zu Rechnungsformaten
6. Chancen der E‑Rechnung
Neben der Erfüllung gesetzlicher Pflichten bietet die E‑Rechnung auch betriebliche Vorteile:
- schnellere und kostengünstigere Rechnungsverarbeitung
- geringere Fehlerquoten durch automatisierte Prozesse
- bessere Transparenz und Nachvollziehbarkeit von Rechnungs- und Zahlungsströmen
- Grundlage für weitergehende Digitalisierungsschritte in Buchhaltung und Controlling
7. Wie können wir Sie unterstützen?
Wir begleiten Sie bei allen Fragen rund um die E‑Rechnung.
Unser Systempartner DATEV bietet mit DATEV Unternehmen online eine praxisnahe Lösung für den Umgang mit E‑Rechnungen. E‑Rechnungen können dort digital empfangen, erstellt, automatisiert ausgelesen und für die weitere Verarbeitung in der Buchführung bereitgestellt werden. Rechnungsdaten lassen sich komfortabel prüfen, Zahlungen vorbereiten und sämtliche Belege revisionssicher digital ablegen.
So werden Ihre Abläufe rund um die E‑Rechnung vereinfacht, Medienbrüche reduziert und die Zusammenarbeit zwischen Ihrem Unternehmen und unserer Kanzlei deutlich erleichtert.